Tener deudas no significa haber fracasado financieramente. De hecho, millones de personas conviven con préstamos, tarjetas de crédito o financiaciones durante años. El verdadero problema aparece cuando las cuotas comienzan a consumir una parte importante del salario y la sensación de vivir únicamente para pagar deudas se convierte en algo habitual.
La buena noticia es que siempre existe una salida. Cancelar las deudas no depende únicamente de ganar más dinero, sino de aplicar una estrategia clara, mantener la disciplina y evitar los errores que hacen que muchas personas permanezcan endeudadas durante décadas.
En esta guía aprenderás cómo analizar tu situación financiera, decidir qué deuda pagar primero, reducir intereses y crear un plan realista para recuperar el control de tu dinero sin poner en riesgo tu estabilidad económica.
1. Analiza todas tus deudas antes de actuar
El primer paso consiste en conocer exactamente cuánto debes. Muchas personas intentan pagar sus préstamos sin tener una visión global de su situación financiera, lo que puede provocar decisiones poco eficientes y dificultar saber qué deuda debería recibir prioridad.
Haz una lista donde aparezca cada deuda junto con la siguiente información:
- Importe pendiente.
- Tipo de interés.
- Cuota mensual.
- Fecha de vencimiento.
- Entidad financiera.
- Plazo restante.
Cuando toda la información está organizada es mucho más sencillo establecer prioridades. Además, muchas personas descubren que pagan pequeñas cuotas repartidas entre varios préstamos sin darse cuenta del coste total que representan.
No ignores ninguna deuda, aunque sea pequeña. El objetivo inicial es tener una fotografía completa de tu situación financiera antes de decidir qué estrategia utilizar.
2. Aprende a diferenciar el tipo de deuda
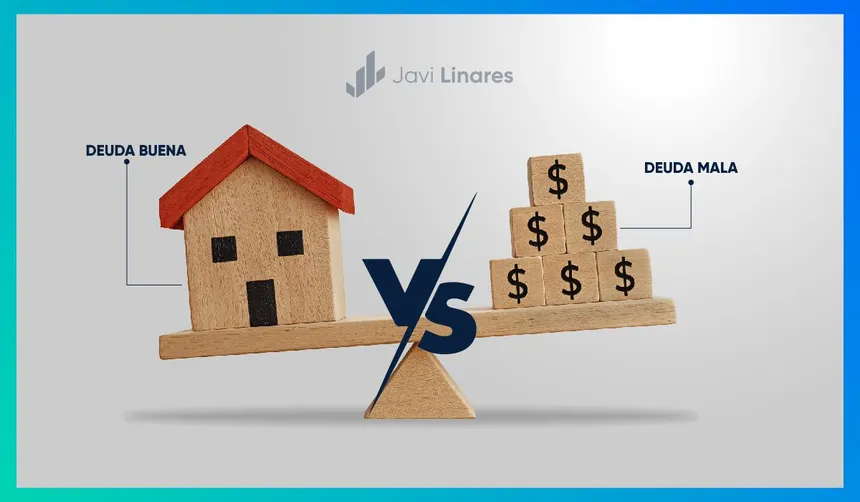
No todas las deudas tienen el mismo coste ni cumplen la misma función. Por eso, clasificarlas simplemente como buenas o malas puede resultar demasiado simplista. Lo importante es analizar para qué se utiliza el dinero, cuánto cuesta el préstamo y si las cuotas son sostenibles.
Deuda potencialmente productiva
Puede considerarse una deuda productiva cuando se utiliza para adquirir un activo o financiar una actividad que puede generar valor o ingresos y, al mismo tiempo, las condiciones del préstamo son asumibles.
- Una hipoteca que encaje con tu capacidad económica.
- Financiación para una formación con posibilidades reales de mejorar tus ingresos.
- Un préstamo destinado a un negocio con perspectivas razonables de rentabilidad.
Deuda de consumo
La situación suele ser más delicada cuando la deuda se utiliza para financiar gastos que no generan ingresos ni aumentan el patrimonio, especialmente si el interés es elevado.
- Tarjetas de crédito con intereses elevados.
- Préstamos rápidos.
- Compras a plazos innecesarias.
- Financiación de vacaciones o productos de consumo.
Por eso, antes de contratar cualquier financiación conviene analizar el coste total y preguntarse si la compra justifica asumir una obligación financiera durante meses o años.
3. Elabora un presupuesto orientado a eliminar deudas
Salir de deudas requiere liberar dinero todos los meses. Para conseguirlo es imprescindible revisar el presupuesto y encontrar margen para aumentar los pagos sin comprometer los gastos básicos.
Empieza clasificando tus gastos en tres grupos:
- Gastos imprescindibles.
- Gastos importantes pero ajustables.
- Gastos prescindibles.
Durante unos meses puede ser recomendable reducir parte del ocio, las compras impulsivas o algunas suscripciones para destinar ese dinero a cancelar deudas antes. Este esfuerzo temporal puede ayudarte a reducir los intereses y recuperar margen financiero.
4. El método bola de nieve
El método bola de nieve consiste en pagar primero la deuda más pequeña mientras mantienes el pago mínimo del resto. Una vez eliminada, el dinero que destinabas a esa cuota pasa a la siguiente deuda.
Este sistema tiene una gran ventaja psicológica: permite observar resultados rápidamente. Cada deuda eliminada genera una pequeña victoria que puede facilitar que mantengas el plan durante más tiempo.
Por ejemplo, imagina las siguientes deudas:
- Tarjeta de crédito: 600 €.
- Préstamo personal: 3.500 €.
- Financiación del coche: 9.000 €.
Cancelar primero los 600 € permite eliminar una obligación rápidamente y utilizar posteriormente ese dinero para acelerar el pago del siguiente préstamo.
5. El método avalancha
El método avalancha prioriza las deudas con el tipo de interés más elevado, independientemente del importe pendiente. Desde un punto de vista matemático, suele ser más eficiente porque permite concentrar el dinero adicional en las deudas que generan un mayor coste financiero.
Si tienes una tarjeta con un interés del 22 % y un préstamo al 6 %, normalmente tendrá sentido destinar el dinero extra a cancelar primero la tarjeta, aunque el préstamo tenga un importe pendiente superior.
Este método puede requerir más paciencia porque la primera deuda puede tardar más tiempo en desaparecer, pero puede reducir el importe total pagado en intereses.
¿Qué método deberías elegir?
No existe una única respuesta correcta. Si necesitas resultados rápidos para mantener la motivación, el método bola de nieve puede resultar más sencillo de seguir. Si tu prioridad es reducir el coste financiero total y puedes mantener la disciplina, el método avalancha suele ser más eficiente.
En ambos casos, lo importante es mantener los pagos mínimos del resto de obligaciones y dirigir el dinero adicional hacia la deuda prioritaria.
6. Negocia tus deudas antes de que sea demasiado tarde
Uno de los errores más frecuentes es pensar que las condiciones de un préstamo son completamente inamovibles. Si las cuotas empiezan a ser difíciles de asumir, ignorar el problema puede empeorar la situación.
Contactar con la entidad financiera antes de llegar a una situación de impago puede permitir estudiar diferentes alternativas. Dependiendo del caso, podrían existir opciones como una modificación del plazo, una refinanciación o una revisión de determinadas condiciones.
- Solicita información sobre posibles modificaciones del préstamo.
- Pregunta por opciones de refinanciación.
- Compara el coste total antes de aceptar una nueva financiación.
- Actúa antes de que la situación se convierta en un problema de impago.
Negociar no significa dejar de pagar. El objetivo es encontrar unas condiciones que permitan cumplir las obligaciones sin poner en riesgo la economía mensual.
7. ¿Conviene unificar todas las deudas?
La reunificación o consolidación de deudas consiste en agrupar varios préstamos en uno solo. De esta forma, pasas a tener una única cuota mensual, lo que puede facilitar la organización financiera y, dependiendo de las condiciones, reducir la presión mensual.
Sin embargo, una cuota mensual más baja no significa necesariamente que la operación sea más barata. Si el nuevo préstamo amplía considerablemente el plazo, puedes terminar pagando más intereses en el conjunto de la operación.
Antes de aceptar una reunificación, compara siempre el coste total, el tipo de interés, las comisiones y el plazo. No analices únicamente cuánto pagarás cada mes.
8. Aumenta tus ingresos para acelerar el proceso
Reducir gastos tiene un límite, pero aumentar los ingresos puede acelerar considerablemente la eliminación de las deudas. Incluso pequeñas cantidades adicionales cada mes pueden marcar una diferencia importante cuando se destinan a amortizar préstamos.
No es necesario cambiar de trabajo inmediatamente. Existen diferentes formas de generar ingresos adicionales:
- Trabajos freelance.
- Venta de objetos que ya no utilizas.
- Clases particulares.
- Horas extra.
- Pequeños proyectos online.
- Alquiler de una habitación o plaza de garaje cuando sea legal y viable.
La clave está en evitar que esos ingresos adicionales se conviertan automáticamente en nuevos gastos. Si una parte importante del dinero extra se destina a reducir deuda, el proceso puede acelerarse notablemente.
9. Errores que pueden mantenerte endeudado
Salir de una deuda mientras se mantienen los mismos hábitos que la generaron puede convertirse en un proceso interminable. Por eso, además de realizar pagos, es importante identificar los comportamientos que deberían cambiar.
- Seguir utilizando la tarjeta de crédito mientras intentas reducir su saldo.
- Solicitar nuevos préstamos para financiar gastos cotidianos.
- Ignorar pequeñas cuotas porque parecen poco importantes.
- No disponer de un presupuesto mensual.
- Vivir constantemente por encima de los ingresos.
- Destinar todo el dinero disponible a las deudas sin mantener ningún margen para imprevistos.
- Volver a utilizar el crédito inmediatamente después de cancelar una deuda.
La finalidad no es simplemente llegar a cero, sino conseguir que tu situación financiera sea suficientemente estable para no volver a depender constantemente del crédito.
10. Plan práctico para salir de deudas en 12 meses
Un objetivo grande resulta mucho más manejable cuando se divide en etapas. El siguiente calendario puede utilizarse como referencia y adaptarse a la situación de cada persona.
- Mes 1: analiza todas tus deudas, intereses y cuotas. Crea un presupuesto completo.
- Mes 2: elimina gastos innecesarios y establece cuánto dinero adicional puedes destinar al pago de deuda.
- Meses 3-4: comienza a aplicar el método bola de nieve o avalancha.
- Meses 5-8: destina ingresos extraordinarios y ahorros adicionales a la deuda prioritaria.
- Meses 9-10: revisa tus progresos y estudia posibles mejoras en las condiciones de financiación.
- Meses 11-12: continúa reduciendo las deudas prioritarias y empieza a preparar un fondo para imprevistos.
No todos los casos permiten cancelar todas las deudas en un año. El objetivo de este calendario no es prometer un plazo concreto, sino proporcionar una estructura que permita avanzar de forma ordenada y medir los progresos.
Preguntas frecuentes
¿Qué deuda debería pagar primero?
Una estrategia habitual es priorizar las deudas con intereses más elevados porque son las que generan un mayor coste. Sin embargo, algunas personas prefieren comenzar por las deudas pequeñas para conseguir resultados visibles y mantener la motivación.
¿Es recomendable cancelar una hipoteca antes de invertir?
Depende de varios factores. Conviene comparar el tipo de interés de la hipoteca con la rentabilidad esperada de las inversiones, pero también tener en cuenta la fiscalidad, las posibles comisiones de amortización, la liquidez que necesitas mantener y tu tolerancia al riesgo.
Amortizar deuda ofrece una reducción cierta del coste financiero asociado al préstamo, mientras que una inversión puede generar rentabilidad pero también puede sufrir pérdidas. Por eso, esta decisión debe analizarse teniendo en cuenta la situación financiera completa y no únicamente un porcentaje de rentabilidad.
¿Cuánto dinero debería destinar al pago de deudas?
No existe un porcentaje universal que funcione para todas las personas. Como referencia orientativa, conviene mantener el nivel de endeudamiento dentro de un margen que permita cubrir los gastos básicos, mantener cierta capacidad de ahorro y afrontar imprevistos.
Si las cuotas consumen una parte excesiva de tus ingresos, puede ser una señal de que necesitas reducir deuda, revisar gastos o buscar alternativas de financiación antes de asumir nuevas obligaciones.
¿Debería dejar de invertir mientras pago mis deudas?
No existe una respuesta única. Las deudas con intereses muy elevados suelen tener prioridad, mientras que algunas personas pueden mantener pequeñas aportaciones destinadas a inversión o ahorro mientras reducen obligaciones financieras de menor coste.
Antes de decidir, es importante asegurarse de que existe margen suficiente para cubrir los gastos básicos y afrontar posibles imprevistos.
Autor: Lorenzo – InversionesInteligentes2026
Contenido educativo sobre finanzas personales, ahorro, deuda e inversión para principiantes.
Acerca del autor





No es tan fácil como parece pero datos así ayudan y más cuando nadie te presta nada.